
Une terrasse reconstruite après une tempête, un local technique de piscine inondé, un portail heurté par un véhicule : ces dommages touchent des ouvrages visibles, parfois coûteux, mais dont la place dans l’assurance habitation reste mal connue. Le contrat protège d’abord la maison et les biens qu’elle contient. À l’extérieur, la réponse dépend davantage de la nature des installations, de leur déclaration et des garanties choisies. Deux terrasses de même valeur peuvent ainsi recevoir un traitement différent si l’une prolonge le bâtiment et si l’autre se trouve au fond du jardin.
Pour un propriétaire, l’enjeu n’est pas d’empiler les options. Il consiste à distinguer les dommages aux biens, la responsabilité civile envers les tiers et les obligations de sécurité. Ces protections répondent à des situations différentes. Une piscine peut être correctement sécurisée sans que son liner soit assuré ; une clôture peut être déclarée sans que tous les chocs accidentels soient couverts. Avant des travaux ou un renouvellement, quelques vérifications ciblées permettent d’aligner le contrat sur l’aménagement réel du terrain, plutôt que sur la seule description initiale de la maison.
En bref
- Une terrasse attenante, un abri indépendant et une piscine ne relèvent pas nécessairement des mêmes garanties.
- Le mobilier, les végétaux, les clôtures et les équipements de bassin sont souvent soumis à des options, plafonds ou exclusions.
- La responsabilité civile couvre certains dommages causés à autrui ; elle ne rembourse pas automatiquement vos propres installations.
- Après chaque aménagement important, une déclaration et une confirmation écrite de l’assureur évitent les zones grises.
Assurance habitation des extérieurs : ce que couvre réellement le contrat de base
Dans une maison, la multirisque habitation repose généralement sur des garanties relatives au bâtiment principal, à son contenu et à la responsabilité civile du foyer. Incendie, explosion, dégâts des eaux ou événements climatiques figurent parmi les risques couramment prévus, selon les clauses souscrites. Ce socle ne signifie pourtant pas que tout ce qui se trouve sur la parcelle bénéficie de la même protection. La définition contractuelle des biens assurés compte autant que la liste des sinistres couverts.
Prenons une maison dont les occupants ont progressivement aménagé le terrain. Une terrasse a été créée contre la façade, puis une pergola a été installée plus loin pour ombrager un espace repas. Un abri accueille les outils et une clôture neuve borde la rue. Sur un plan d’architecte, l’ensemble forme un projet cohérent. Pour l’assureur, il peut s’agir de quatre catégories distinctes : bâtiment, ouvrage extérieur, dépendance et clôture. Chacune peut relever d’un plafond ou d’une condition particulière.
Terrasse, dépendance, mobilier : des catégories qui changent l’indemnisation
Une terrasse attenante peut être considérée comme une partie du bâti ou comme un aménagement extérieur, selon le contrat et sa construction. Une terrasse isolée, un abri de jardin ou une serre relèvent plus souvent des dépendances ou d’une extension de garantie. Le mobilier suit encore une autre logique : une table laissée dehors n’est pas nécessairement couverte au même titre qu’une table installée dans le séjour. Le mot « extérieur » ne désigne donc pas une garantie unique.
Cette distinction devient décisive après une tempête. Si des lames de bois sont arrachées et que le mobilier est endommagé, la réparation de l’ouvrage et le remplacement des chaises peuvent être examinés sous deux garanties différentes. L’assureur vérifiera aussi le plafond applicable, la franchise et, pour certains biens, la vétusté. Un sinistre couvert ne garantit pas le remboursement intégral de tous les éléments touchés. La valeur assurée doit être rapprochée du coût réel de remise en état.
| Élément | Traitement possible dans le contrat | Point à contrôler |
|---|---|---|
| Terrasse attenante | Bâti ou aménagement extérieur | Définition, matériaux et vétusté |
| Piscine et équipements | Option spécifique fréquente | Bassin, pompe, volet et local technique |
| Mobilier de jardin | Capital extérieur distinct ou exclusion | Vol, plafond et conditions de rangement |
| Arbres et plantations | Garantie jardin éventuelle | Risques admis et limites d’indemnisation |
| Clôture et portail | Couverture variable | Tempête, choc accidentel et franchise |
| Abri ou pergola indépendante | Dépendance ou équipement extérieur | Déclaration, surface et usage |
Les conditions générales décrivent les règles communes ; les conditions particulières précisent notamment les biens déclarés, les montants assurés et les options effectivement souscrites. Il faut lire les deux. Une brochure peut annoncer une protection du jardin alors que le contrat limite cette protection à certains végétaux ou à une somme modeste. Pour confronter plusieurs formules, un comparateur d’assurance habitation pour une maison peut aider à repérer les différences, à condition d’examiner ensuite le détail des garanties proposées.
Le cas de cette maison aménagée illustre une difficulté fréquente : le contrat a été signé avant les travaux et n’a jamais été actualisé. La cotisation continue d’être prélevée, mais la description du risque ne reflète plus le terrain. Une mise à jour ne suppose pas d’assurer indistinctement chaque pot de fleurs. Elle vise à identifier les ouvrages dont la perte représenterait un coût significatif. La première protection des extérieurs est une description exacte de ce qui existe.
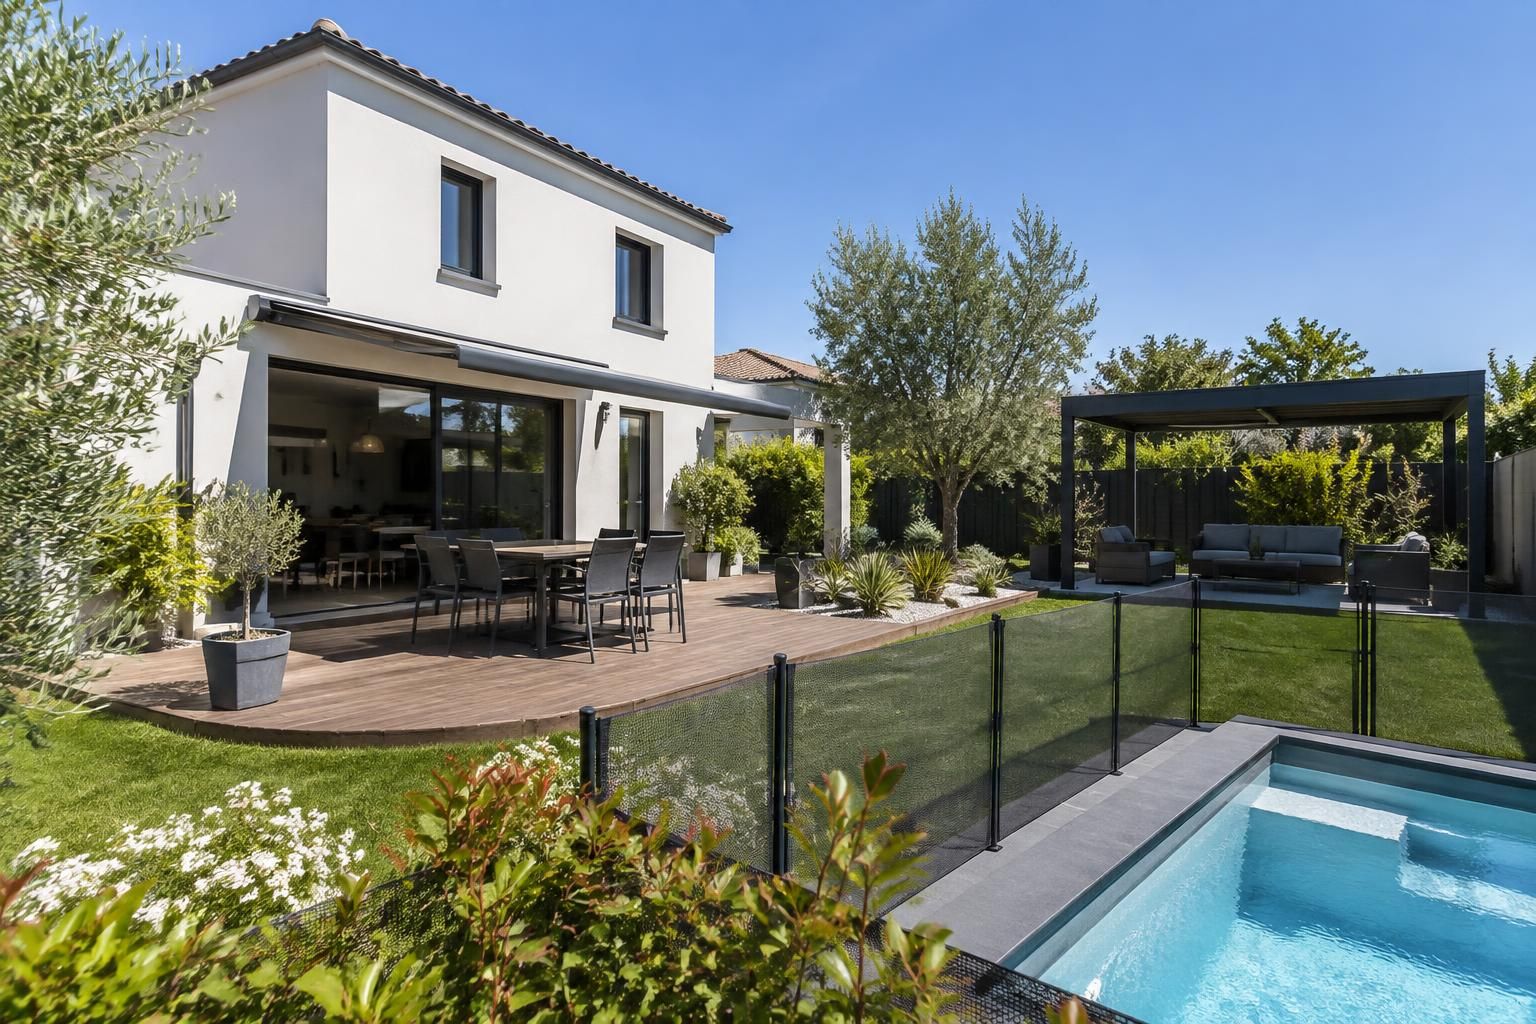
Terrasse, pergola et cuisine d’été : quelles garanties selon les travaux réalisés ?
Une terrasse ne se résume pas à sa surface. Sa dalle, ses fondations, son revêtement, ses garde-corps et son éventuelle couverture constituent des éléments de valeur différente. Une plateforme de plain-pied carrelée contre la maison ne présente pas le même profil qu’une terrasse surélevée en bois, soutenue par une structure indépendante. Pour anticiper une indemnisation, il faut regarder ce qui est construit, comment l’ouvrage est relié à l’habitation et quels événements sont garantis.
Supposons qu’un arbre tombe sur une terrasse lors d’une tempête. Le contrat peut prendre en charge les dommages au bâti sous les conditions de la garantie tempête. En revanche, l’enlèvement de l’arbre, le remplacement d’un store ou la réparation d’une pergola peuvent obéir à d’autres limites. Une partie de la facture peut également relever de la vétusté du bois ou du composite. Conserver le devis initial et les factures d’entretien permet de documenter l’âge, la composition et la valeur de l’ensemble.
Pergola et cuisine d’été : décrire l’installation plutôt que son seul nom
Le terme « pergola » couvre des réalités très différentes : structure légère démontable, installation adossée, modèle bioclimatique doté de lames motorisées. L’assureur peut traiter séparément l’ossature, le moteur et les équipements électriques. Une cuisine d’été ajoute d’autres éléments : arrivée d’eau, alimentation électrique, meubles fixes, parfois appareil de cuisson. La déclarer comme un simple espace repas risque de masquer une partie du coût de reconstruction en cas d’incendie ou de dommage climatique.
La question des équipements électriques mérite une attention particulière lorsque le projet comprend éclairage, prises, stores motorisés ou production solaire. Ces installations doivent être correctement conçues et entretenues pour limiter le risque, mais leur conformité technique ne suffit pas à établir leur couverture. Si un aménagement comporte des panneaux, il est utile de distinguer leur intégration au bâti d’un équipement plus mobile, comme dans certains projets de kit solaire destiné à l’autonomie énergétique. La déclaration doit décrire la configuration réelle.
Avant de signer un devis de travaux, le propriétaire peut demander comment seront classés la nouvelle surface, ses équipements fixes et les biens rangés dessous. Cette démarche est particulièrement utile pour une terrasse surélevée ou une pergola coûteuse. Elle permet aussi de vérifier si un plafond spécifique s’applique aux aménagements extérieurs. Une réponse écrite évite qu’un échange téléphonique approximatif devienne, plusieurs années plus tard, le seul souvenir des garanties promises.
Après les travaux, photographier l’ouvrage sous plusieurs angles est un geste simple. Les images doivent montrer son implantation, ses raccordements et les équipements installés. Les factures détaillées distingueront la structure, le revêtement, la motorisation et les accessoires. En cas de sinistre, ces pièces ne remplacent pas les clauses du contrat, mais elles facilitent l’évaluation du dommage. Pour un ouvrage réalisé en plusieurs étapes, elles aident aussi à reconstituer ce qui existait à la date du sinistre.
Il faut enfin séparer assurance habitation et garanties liées aux travaux de construction. Selon la nature de l’ouvrage et les conditions légales applicables, une malfaçon peut relever d’un dispositif distinct d’un dommage causé par une tempête. Le simple fait qu’une terrasse soit fissurée ne suffit donc pas à désigner le bon interlocuteur : la cause du désordre importe. Bien assurer une terrasse commence par qualifier précisément l’ouvrage et le risque, pas par chercher une option portant son nom.
Cette méthode de description détaillée devient encore plus importante lorsqu’un bassin et ses équipements techniques entrent dans le projet.
Assurance piscine : distinguer bassin, équipements, responsabilité civile et sécurité
Une piscine réunit plusieurs biens dans un même espace : bassin, revêtement, système de filtration, pompe, volet, abri et parfois local technique. Leur coût cumulé explique pourquoi la piscine appelle souvent une garantie dédiée. L’assurance de la maison ne vaut pas automatiquement assurance du bassin. La question doit être posée avant la mise en eau, en précisant les dimensions, le mode de construction et la liste des équipements que le propriétaire souhaite protéger.
Dans la maison prise comme fil conducteur, un orage provoque une entrée d’eau dans le local technique. Le moteur de filtration est endommagé, tandis que le bassin reste intact. Une garantie couvrant la structure de la piscine ne prend pas nécessairement en charge le moteur, et une garantie « dommages électriques » peut imposer ses propres conditions. Le bon réflexe consiste à demander une liste écrite des éléments assurés : liner, pompe, robot, couverture, abri et canalisations, sans supposer qu’ils forment un bloc indivisible.
Les dommages matériels ne sont pas la responsabilité civile
La responsabilité civile répond à une autre situation. Si un invité se blesse et recherche la responsabilité du propriétaire, les clauses de responsabilité civile habitation sont à examiner. Elles n’ont pas pour objet de financer le remplacement d’un liner percé ou d’un volet cassé. Inversement, une option couvrant le bassin n’efface pas les questions de responsabilité en cas d’accident. Mélanger ces deux protections conduit à surestimer l’étendue du contrat.
Les règles de sécurité constituent un troisième sujet. En France, certaines piscines privées enterrées ou semi-enterrées doivent être équipées d’un dispositif de sécurité répondant aux exigences applicables : barrière, alarme, couverture ou abri. Le type de bassin détermine les obligations précises. Un dispositif ne dispense jamais de la surveillance, notamment lorsque des enfants sont présents. Son installation ne remplace pas non plus une garantie de dommages matériels, et un manquement aux obligations peut peser lourdement dans l’examen d’un accident.
Une piscine hors-sol nécessite elle aussi une lecture attentive du contrat. Un bassin saisonnier démonté après l’été n’est pas toujours traité comme une installation durable accompagnée d’une terrasse, de raccordements et d’un local technique. La façon dont il est fixé et utilisé compte davantage que l’étiquette « hors-sol ». Lorsque la configuration évolue, mieux vaut actualiser la déclaration plutôt que de s’appuyer sur la description d’un ancien équipement plus modeste.
Les exclusions et conditions de prévention demandent une lecture concrète. Le gel, par exemple, peut endommager une pompe ou une canalisation si la mise hors gel n’a pas été effectuée selon les prescriptions contractuelles. Une fuite peut être couverte différemment selon qu’il s’agit de réparer l’équipement, de rechercher son origine ou de remettre en état le terrain ouvert pour intervenir. Trois postes figurent alors sur une même facture, sans relever nécessairement du même plafond.
Pour comparer deux offres, le prix annuel ne suffit donc pas. Il faut mettre en regard la valeur du bassin, les équipements inclus, les franchises, les exclusions et les frais qui resteraient à charge après un sinistre plausible. Un propriétaire équipé d’un volet motorisé et d’un abri n’a pas le même besoin qu’un foyer possédant un petit bassin saisonnier. La bonne garantie piscine correspond à l’installation effectivement exploitée, avec ses usages et ses contraintes de sécurité.
Autour du bassin, le jardin accumule lui aussi des biens moins visibles dans le contrat, mais parfois longs et coûteux à remplacer.
Garantie jardin : protéger végétaux, mobilier, clôture et dépendances
La valeur d’un jardin ne se lit pas seulement sur une facture récente. Une haie entretenue pendant dix ans, des arbres arrivés à maturité ou un système d’arrosage intégré représentent un investissement étalé dans le temps. Pourtant, les végétaux sont souvent exclus du socle de l’assurance habitation ou couverts dans des limites spécifiques. Une garantie jardin peut apporter une réponse, à condition de vérifier les espèces admises, les événements couverts et la méthode de calcul de l’indemnité.
Après une tempête, un arbre peut être détruit sans endommager la maison. Le propriétaire devra alors considérer plusieurs dépenses distinctes : évacuation, remise en état du sol et remplacement éventuel du végétal. Le contrat peut traiter ces postes différemment. Il serait trompeur de déduire de la seule mention « arbres couverts » que tous les frais seront remboursés. Les maladies, le défaut d’entretien ou certains dommages progressifs font généralement l’objet de restrictions à examiner avant le sinistre.
Mobilier extérieur et vol : les conditions matérielles comptent
Tables, fauteuils, barbecue ou jeux d’enfants peuvent former un capital important, surtout lorsqu’ils restent dehors une grande partie de l’année. Une garantie de vol peut toutefois imposer des conditions différentes de celles applicables aux objets situés à l’intérieur : espace clos, rangement dans une dépendance ou preuve d’effraction, selon le contrat. Un mobilier laissé sur une terrasse ouverte n’est donc pas forcément couvert parce que le vol figure parmi les garanties générales.
Un inventaire photographique facilite la déclaration du dommage. Quelques images prises en début de saison, accompagnées des factures disponibles, suffisent souvent à établir la présence et les caractéristiques des biens. Il faut aussi vérifier si le plafond du mobilier extérieur est distinct de celui du contenu de la maison. Ajouter plusieurs équipements de valeur sans revoir ce capital crée un écart discret entre le jardin utilisé au quotidien et celui que le contrat est prêt à indemniser.
Clôture, portail et abri : des ouvrages à déclarer séparément
Pour une clôture, la nature du sinistre change la lecture des garanties. Une tempête qui arrache des panneaux, un véhicule qui heurte un portail et un mur déstabilisé progressivement ne relèvent pas nécessairement des mêmes clauses. Les matériaux comptent aussi : un simple grillage, un portail motorisé et un mur maçonné n’ont ni le même coût ni la même exposition. La mention explicite de la clôture et du portail dans les documents contractuels mérite donc une vérification.
Les dépendances posent une question supplémentaire : leur usage. Un abri destiné aux outils de jardin n’est pas équivalent à un atelier contenant des machines coûteuses ou à un local de piscine abritant filtration et commandes électriques. L’assureur peut demander leur surface, leur mode de fermeture et la valeur des biens stockés. Si l’abri devient un véritable espace de travail, la mise à jour du contrat permet de vérifier que sa structure et son contenu restent adaptés aux garanties choisies.
La sobriété d’un aménagement extérieur ne se mesure pas seulement aux matériaux employés. Préserver les arbres, gérer l’eau sur la parcelle et entretenir les ouvrages améliore aussi leur résilience face aux aléas. Cette prévention réduit certains risques, sans se substituer à l’assurance. Pour le jardin comme pour la clôture, la protection la plus utile combine entretien, inventaire et clauses adaptées à la valeur réelle des installations.
Reste à traduire cet inventaire en décisions simples au moment de lire ou de renouveler le contrat.
Comment vérifier les garanties de vos extérieurs avant des travaux ou un renouvellement ?
La lecture d’une police d’assurance devient plus efficace lorsqu’elle part du terrain plutôt que du sommaire du contrat. Faites d’abord le tour de la parcelle : ouvrages fixes, équipements techniques, dépendances, clôtures, végétaux remarquables et mobilier de valeur. Pour chaque élément, estimez le coût de remplacement ou de réparation. Cette démarche évite de consacrer le même temps à un objet facile à remplacer et à une installation dont la reconstruction pèserait lourd dans le budget du foyer.
Ouvrez ensuite les conditions particulières. Elles indiquent les dépendances déclarées, les options retenues, les capitaux et, selon les contrats, certaines franchises. Les conditions générales précisent les événements garantis et leurs limites. Cherchez les termes correspondant à la réalité du terrain, mais lisez aussi les définitions : un « bâtiment annexe » ou un « bien à l’extérieur » peut avoir un sens contractuel plus étroit que dans le langage courant. Une garantie ne s’évalue jamais à partir de son seul intitulé.
Une méthode courte pour confronter le contrat à la maison réelle
- Recensez les terrasses, bassins, dépendances, clôtures et équipements ajoutés depuis la souscription.
- Repérez, pour chacun, la garantie applicable, les sinistres admis et les exclusions.
- Notez les plafonds, franchises, règles de vétusté et conditions de prévention.
- Conservez factures, plans utiles et photographies datées des installations.
- Demandez une confirmation écrite pour tout élément dont le classement reste ambigu.
- Actualisez la déclaration après des travaux ou un changement d’usage important.
Cette grille permet de poser des questions précises. Au lieu de demander « le jardin est-il assuré ? », interrogez l’assureur sur le portail motorisé en cas de choc, sur le mobilier laissé dehors en cas de vol, ou sur la pompe de piscine après un dommage électrique. Pour apprécier la logique d’une offre particulière, la lecture d’un exemple de contrat d’assurance habitation peut fournir des points de comparaison, sans remplacer l’examen de vos propres conditions particulières.
Un propriétaire qui prévoit une pergola et une piscine peut transmettre les devis avant le chantier. L’assureur dispose alors des informations nécessaires pour indiquer les déclarations attendues et chiffrer les éventuelles extensions de garantie. Après réception des travaux, les factures définitives et des photographies permettent d’ajuster la description. Cette séquence est plus sûre qu’une régularisation engagée uniquement après un dommage, lorsque la date d’installation et la valeur des équipements deviennent des sujets de discussion.
Comparer les offres exige enfin de raisonner en reste à charge. Une cotisation plus faible peut s’accompagner d’un plafond limité pour les dépendances ou d’une franchise élevée sur les événements climatiques. À l’inverse, payer une option piscine pour un terrain sans bassin n’apporte aucune utilité. Un scénario concret aide à trancher : combien resterait-il à payer si la tempête détruisait le portail, si la pompe tombait en panne à la suite d’un événement garanti ou si le mobilier était volé ?
Le contrat doit pouvoir suivre l’évolution de la maison sans transformer chaque nouvel achat en démarche complexe. Une revue lors de travaux importants, puis au renouvellement, suffit souvent à repérer les écarts. Elle donne aussi l’occasion de retirer une garantie devenue inutile. Assurer les extérieurs avec justesse consiste à faire correspondre les ouvrages, leurs risques et les montants garantis : une décision de gestion concrète, au même titre que l’entretien du bâti.
Une terrasse attenante est-elle automatiquement couverte par l’assurance habitation ?
Non. Elle peut relever des garanties du bâti ou d’une garantie d’aménagement extérieur selon sa construction et la définition retenue par le contrat. Vérifiez sa déclaration, les sinistres couverts, les plafonds et la vétusté.
La responsabilité civile suffit-elle pour assurer une piscine ?
Non. La responsabilité civile concerne certains dommages causés à des tiers. Les dommages au bassin, au liner, à la pompe ou au volet nécessitent une vérification distincte, souvent dans le cadre d’une option piscine.
Un arbre ou une clôture endommagés par une tempête sont-ils indemnisés ?
Cela dépend des biens désignés au contrat et des conditions de la garantie tempête ou jardin. Les frais d’enlèvement, le remplacement du végétal et la réparation de la clôture peuvent être soumis à des limites différentes.
Quand faut-il déclarer une nouvelle pergola ou un abri de jardin ?
Il est préférable d’interroger l’assureur avant les travaux, puis de confirmer les caractéristiques définitives après leur réalisation. Surface, implantation, usage et valeur des équipements peuvent modifier les garanties nécessaires.


