Une fuite dans un appartement peut endommager le mobilier de son occupant, le plafond du voisin et une partie des équipements communs. Derrière un seul événement se trouvent alors plusieurs garanties, des responsabilités à établir et parfois plusieurs assureurs : l’assurance habitation et la responsabilité civile ne couvrent pas les mêmes conséquences.
Pour un locataire, un propriétaire occupant ou un bailleur, la protection pertinente dépend du statut d’occupation, des biens exposés et des usages du logement. Dans un bâtiment rénové comme dans un immeuble ancien, comprendre ces différences permet de protéger le patrimoine sans accumuler des options inutiles.
En bref
- La responsabilité civile indemnise les tiers lorsque votre responsabilité est engagée dans un événement couvert.
- La multirisque habitation protège aussi vos biens et, selon votre statut, le bâtiment ou les aménagements assurés.
- Les obligations diffèrent entre locataires, copropriétaires et propriétaires de maisons individuelles.
- Franchises, plafonds, vétusté et exclusions déterminent la portée réelle de l’indemnisation.
- Une rénovation, une location occasionnelle ou de nouveaux équipements peuvent nécessiter une adaptation du contrat.
Assurance habitation et responsabilité civile : distinguer les protections
La responsabilité civile protège les tiers, pas votre propre patrimoine
La responsabilité civile correspond à l’obligation de réparer un dommage causé à autrui lorsque les conditions légales sont réunies. Son assurance prend en charge les conséquences financières de cette responsabilité, dans les limites des événements et des personnes couverts.
Elle peut concerner des dommages matériels, corporels ou certains préjudices financiers consécutifs. Elle ne constitue donc pas une réserve générale permettant de remplacer tous les objets détériorés autour de vous.
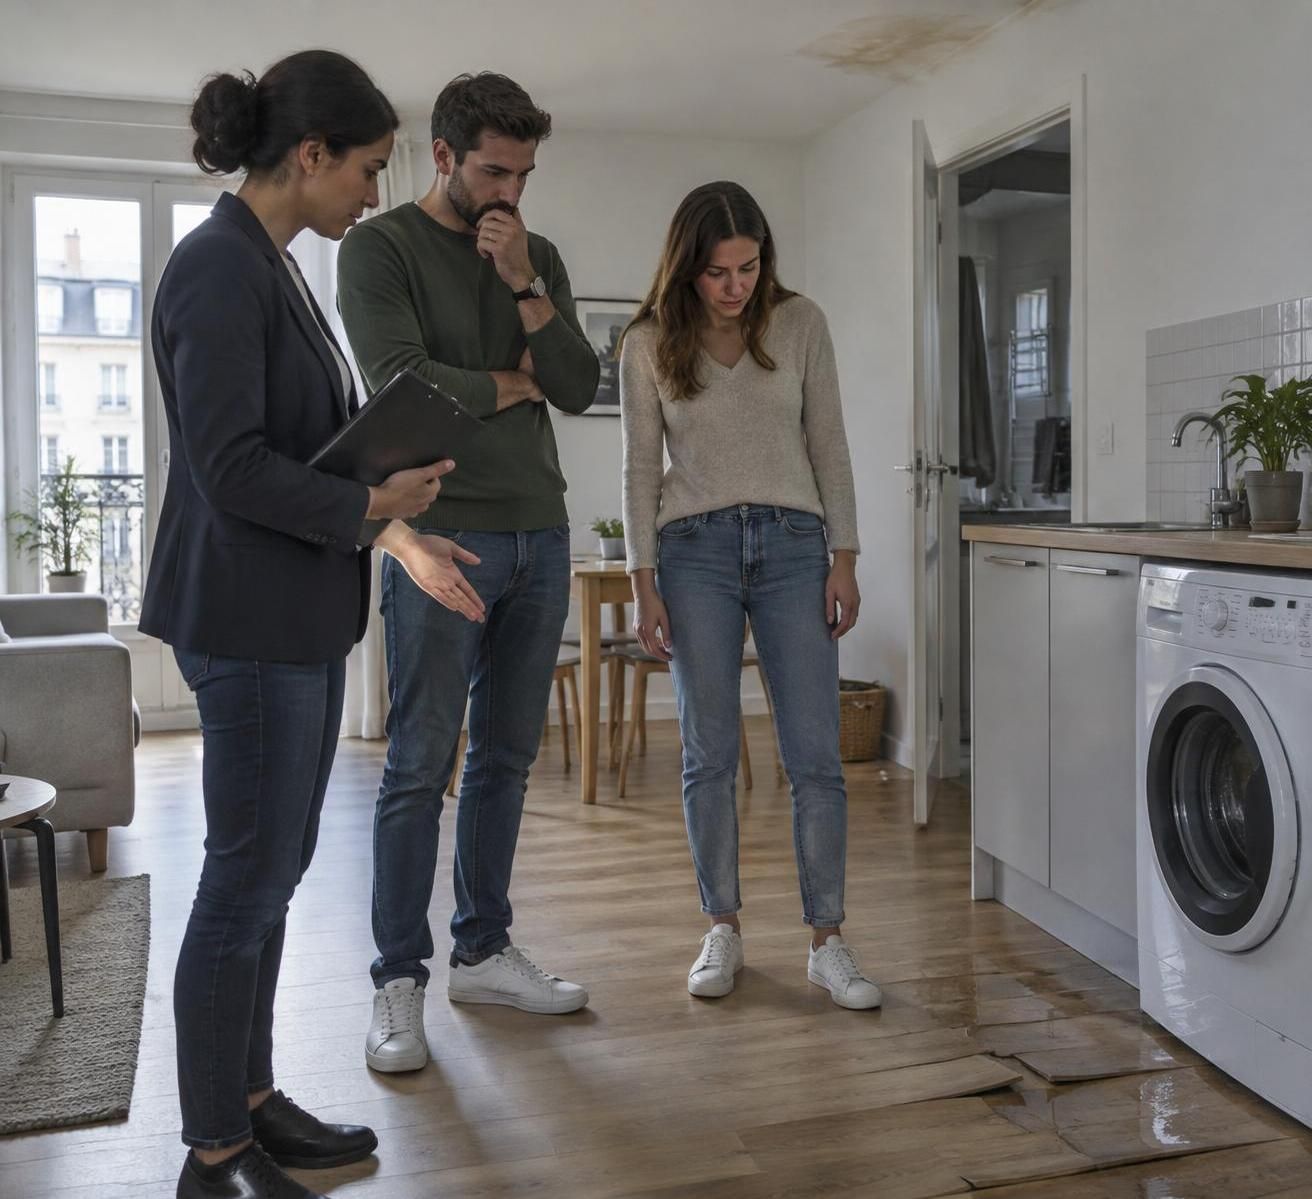
Prenons le cas de Camille et Samir, locataires d’un appartement dans une copropriété récemment rénovée. Le flexible de leur lave-linge se rompt : leur parquet est touché, tandis que des infiltrations dégradent le plafond du logement inférieur.
Les dommages subis par le voisin peuvent relever de leur responsabilité, selon l’origine du désordre et les circonstances. Leur propre parquet et leurs meubles nécessitent, en revanche, une garantie couvrant leurs dommages personnels ; les conventions entre assureurs peuvent aussi organiser la gestion du dossier sans modifier les responsabilités légales.
Responsabilité liée au logement et responsabilité civile vie privée
Deux protections sont souvent regroupées dans un même contrat, mais leur objet diffère. La responsabilité liée à l’occupation ou à la propriété concerne les dommages imputables au logement, tandis que la responsabilité civile vie privée couvre certains accidents de la vie courante.
Si un enfant assuré renverse accidentellement un appareil chez des amis, cette seconde protection peut intervenir. Si une canalisation privative provoque une infiltration chez le voisin, le volet lié au logement sera généralement examiné.
La distinction compte également pour les animaux. Un chien qui blesse un livreur peut engager la responsabilité de son propriétaire ou de son gardien, mais la couverture dépend des stipulations applicables, notamment pour certaines catégories de chiens.
Les personnes assurées doivent être identifiées avec précision : conjoint, enfants, colocataires ou personnes hébergées ne sont pas nécessairement couverts de manière identique. Une attestation mentionnant simplement une responsabilité civile ne décrit pas toutes ces situations.
La multirisque habitation ajoute la protection des biens
La multirisque habitation rassemble plusieurs garanties dans un même ensemble contractuel. Elle associe généralement des responsabilités assurées et une protection contre des événements comme l’incendie, les dégâts des eaux ou, lorsque cette garantie est souscrite, le vol.
Son contenu n’est pourtant pas uniforme. Les dépendances, les équipements extérieurs, les objets précieux ou les dommages électriques peuvent être soumis à des extensions, à des sous-plafonds ou à des conditions spécifiques.
Pour Camille et Samir, une couverture limitée aux dommages causés à autrui laisserait leur mobilier sans protection après un incendie. Même si les voisins sont indemnisés, le remplacement du canapé, des vêtements et des appareils pourrait rester entièrement à leur charge.
La présentation des principales garanties d’une assurance habitation aide à repérer ces différents étages de protection. La bonne lecture consiste à associer chaque perte possible à une garantie identifiée, plutôt qu’à se fier au seul intitulé commercial.
Un contrat complet peut aussi prévoir une assistance, un hébergement temporaire ou une protection juridique. Ces prestations répondent à des besoins distincts et ne se déduisent pas automatiquement de la présence d’une garantie incendie.
La première vérification porte donc sur une séparation simple : ce que vous devez réparer chez les autres et ce que vous devez reconstruire chez vous.
Assurance habitation obligatoire : comprendre les règles selon votre statut
Locataire : assurer au minimum les risques locatifs
Pour un bail d’habitation soumis à la loi du 6 juillet 1989, le locataire doit s’assurer contre les risques dont il répond en cette qualité. Cette obligation concerne notamment les conséquences d’un incendie, d’une explosion ou d’un dégât des eaux à l’égard du bailleur.
Cette couverture minimale ne remplace pas nécessairement une multirisque complète. Les biens personnels et les recours des voisins doivent être examinés séparément, même si les contrats courants les réunissent souvent.
Le bailleur peut demander une attestation lors de la remise des clés, puis chaque année. L’absence d’assurance expose le locataire à des procédures prévues par les textes et le bail, notamment une souscription pour son compte après mise en demeure ou une procédure de résiliation dans les conditions légales.
Camille et Samir doivent donc vérifier davantage que la présence d’un document à transmettre. Leur attestation prouve l’existence d’une couverture à une date donnée ; seules les conditions contractuelles permettent d’en connaître les limites.
Propriétaire : distinguer copropriété et maison individuelle
Chaque copropriétaire doit disposer d’une assurance de responsabilité civile, qu’il occupe son lot ou qu’il le mette en location. Cette obligation ne signifie pas que son appartement, ses embellissements et son mobilier sont intégralement assurés.
Le contrat de l’immeuble protège les éléments désignés par ses conditions, souvent les parties communes et parfois certains éléments privatifs. Son articulation avec l’assurance individuelle doit être vérifiée, sans supposer que la copropriété paiera tous les dommages.
Pour le propriétaire d’une maison individuelle hors copropriété, il n’existe pas d’obligation générale de souscrire une multirisque habitation. L’absence de couverture laisse toutefois à sa charge les pertes sur le bâtiment et les conséquences financières des responsabilités non assurées.
Une maison détruite par un incendie ne devient pas moins coûteuse à reconstruire parce que l’assurance était facultative. Obligation légale et nécessité patrimoniale sont deux questions différentes.
Bailleur, colocation et location occasionnelle : déclarer les usages réels
L’assurance propriétaire non occupant permet de traiter certains risques propres au bailleur. Son utilité apparaît notamment pendant une vacance locative, face à un défaut de couverture de l’occupant ou pour des dommages affectant des éléments appartenant au propriétaire, selon les garanties choisies.
Elle ne remplace ni l’assurance du locataire ni celle de la copropriété. Les trois protections doivent former un ensemble cohérent, avec des biens, des responsabilités et des périodes d’occupation clairement définis.
En colocation, il faut contrôler que tous les occupants concernés sont déclarés et que les responsabilités sont correctement couvertes. Le départ de l’un d’eux ou son remplacement justifie une mise à jour, même lorsque le logement reste assuré sans interruption.
Une location meublée touristique pose d’autres questions : dommages causés par les voyageurs, biens confiés, fréquence des séjours et éventuelle activité professionnelle. La protection proposée par une plateforme ne doit pas être assimilée sans examen à une assurance habitation complète.
Le télétravail mérite également une vérification ciblée. L’usage administratif courant d’une pièce ne se confond pas avec la réception régulière de clients, le stockage de marchandises ou la possession de matériel professionnel appartenant à l’employeur.
Dans une résidence où les usages évoluent, le statut déclaré à la souscription peut rapidement devenir incomplet. Une assurance adaptée décrit l’occupation réelle du bien, et pas seulement son adresse ou sa surface.
Incendie, dégâts des eaux, vol : quelles garanties couvrent quels dommages ?
Identifier l’événement, puis les dépenses assurées
Un même sinistre entraîne plusieurs postes de dépenses : sauvegarde, recherche de cause, réparation du bâtiment, remplacement des biens et parfois relogement. La présence du nom d’un risque dans le contrat ne garantit pas que toutes ces dépenses seront remboursées.
Après une fuite, il faut notamment distinguer la localisation de l’origine, l’accès à la canalisation, sa réparation et la remise en état des surfaces endommagées. La réparation de l’élément à l’origine du sinistre n’est pas systématiquement couverte, même lorsque ses conséquences le sont.
| Situation | Protection à examiner | Point de vigilance |
|---|---|---|
| Fuite endommageant le plafond du voisin | Responsabilité liée au logement et garantie dégâts des eaux | Origine, responsabilités et gestion entre assureurs |
| Mobilier détruit par un incendie | Garantie incendie et capital mobilier | Vétusté, plafond et conditions de remplacement |
| Ordinateur dérobé après effraction | Garantie vol | Moyens de protection et preuves de possession |
| Chien blessant un passant | Responsabilité civile vie privée | Animal déclaré et exclusions applicables |
| Panneaux photovoltaïques endommagés par la grêle | Garantie événements climatiques et équipements déclarés | Statut de l’installation, franchise et dommages électriques |
Comprendre les conditions du vol et des événements naturels
La garantie vol repose sur des circonstances définies : effraction, agression ou autres modes d’intrusion expressément prévus. Une disparition inexpliquée ou un objet laissé dans un espace commun ne relève pas nécessairement de cette couverture.
Les exigences de sécurité doivent être compatibles avec le logement. Une serrure imposée, la fermeture des volets pendant certaines absences ou un système d’alarme peuvent conditionner la protection, selon la rédaction des clauses.
Les événements naturels demandent une autre lecture. Tempête, grêle et poids de la neige peuvent relever de garanties contractuelles, tandis que le régime des catastrophes naturelles suppose notamment une reconnaissance officielle et les conditions légales applicables.
La garantie catastrophes naturelles est attachée aux contrats assurant certains dommages aux biens, dans le cadre prévu par la loi. Il serait donc trompeur de la présenter comme une option toujours librement indépendante du reste du contrat.
Pour un logement exposé au ruissellement, l’analyse ne se limite pas à la présence d’un cours d’eau. La pente de la rue, les sous-sols, les réseaux d’évacuation et les points bas de la parcelle influencent les dommages possibles et les mesures de prévention utiles.
Adapter la couverture aux bâtiments rénovés et aux équipements extérieurs
La transition énergétique transforme la composition du patrimoine assuré. Une pompe à chaleur, une installation photovoltaïque ou une ventilation performante représentent des équipements coûteux dont la couverture doit être confirmée, notamment lorsqu’ils se trouvent dehors.
Une amélioration de la performance énergétique ne dispense pas de décrire les nouveaux ouvrages. Dans un bâtiment bas carbone, le coût de remise en état peut dépendre de techniques particulières, de matériaux biosourcés et de la disponibilité d’entreprises compétentes.
Les terrasses, clôtures, abris, piscines et réseaux enterrés ne sont pas tous assimilés automatiquement au bâtiment principal. Les garanties consacrées aux aménagements extérieurs méritent une lecture spécifique, surtout après des travaux de gestion de l’eau ou de transformation du jardin.
Dans le cas de Camille et Samir, une cave contient désormais des vélos et du matériel de bricolage. Leur valeur ne suffit pas à établir la couverture : le local doit être déclaré, les biens admissibles et les conditions de fermeture respectées.
La bonne garantie associe un événement défini, un bien identifié et des frais précisément couverts.
Franchises, exclusions et plafonds : mesurer les limites de l’indemnisation
Le plafond annoncé n’est pas toujours la somme versée
Un contrat peut afficher un capital mobilier élevé tout en limitant fortement certaines catégories d’objets. Bijoux, instruments de musique, matériel informatique ou biens stockés dans les dépendances peuvent relever de sous-plafonds distincts.
Il faut également comprendre si une limite s’applique par objet, par événement ou par période d’assurance. Un plafond global rassurant ne compense pas un sous-plafond inadapté à votre équipement réel.
La franchise représente la part du dommage qui reste à votre charge selon le mécanisme prévu. Elle peut être fixe, proportionnelle, assortie d’un minimum ou soumise à un régime particulier pour certains événements.
À titre d’exemple, une perte reconnue de 1 800 euros avec une franchise fixe de 250 euros laisse une indemnité de 1 550 euros, en l’absence d’autre réduction. Si un sous-plafond, une vétusté ou une exclusion partielle intervient, le calcul change.
Vétusté et remplacement à neuf : lire les conditions de règlement
La valeur d’achat d’un bien et sa valeur au jour du sinistre ne sont pas identiques. Une indemnisation tenant compte de l’usure peut laisser un écart important avec le coût d’un appareil neuf.
Les formules dites « valeur à neuf » ou « rééquipement à neuf » n’ont pas toutes la même portée. Elles peuvent prévoir des limites d’âge, des catégories exclues ou un complément versé seulement après remplacement, sur facture et dans un délai déterminé.
Camille et Samir possèdent un ordinateur acheté plusieurs années auparavant, mais encore indispensable à leurs démarches quotidiennes. Le budget nécessaire à son remplacement dépend davantage de la clause d’indemnisation que de la seule présence d’une garantie couvrant les dommages électriques.
Pour le bâtiment, la question est différente mais tout aussi concrète. Une réparation à l’identique, une mise en conformité imposée et une amélioration volontaire ne correspondent pas nécessairement aux mêmes dépenses assurées.
Exclusions : repérer les situations qui changent la protection
Les exclusions doivent notamment respecter les exigences légales de caractère formel et limité. Leur lecture permet d’identifier les activités ou circonstances qui sortent du périmètre, sans supposer qu’un accident involontaire est toujours pris en charge.
Le dommage intentionnel de l’assuré ne relève pas de la protection ordinaire. L’usure, un défaut d’entretien, certaines infiltrations progressives ou une activité professionnelle peuvent également être exclus ou traités par des dispositions particulières.
Les objets prêtés constituent un point sensible. Casser une perceuse empruntée n’ouvre pas automatiquement droit à une indemnisation par la responsabilité civile vie privée, car les biens confiés ou empruntés font fréquemment l’objet de restrictions.
Autre situation à examiner : l’absence prolongée. Certains contrats limitent la garantie vol au-delà d’une durée d’inhabitation, ou imposent des précautions concernant l’eau et le chauffage ; les conséquences d’un manquement dépendent des clauses et du cadre légal.
Ces conditions doivent rester compatibles avec les usages. Un logement occupé quelques week-ends par an, une résidence principale laissée vide plusieurs mois et un appartement régulièrement sous-loué présentent des expositions différentes.
La prévention reste utile sans remplacer l’assurance : entretenir les joints, surveiller les consommations d’eau et préserver l’accès aux organes de coupure réduit les dommages. Une protection solide se mesure au reste à charge probable, pas uniquement à la cotisation affichée.
Comparer un devis habitation et préparer efficacement un sinistre
Décrire le logement avec des données cohérentes
L’assureur évalue notamment le statut d’occupation, l’adresse, la configuration du bien, sa surface et les capitaux à garantir. La définition des pièces varie selon les contrats : une grande pièce ouverte ou une véranda ne se déclare pas nécessairement de la même façon partout.
Il convient donc d’utiliser les critères du questionnaire plutôt qu’une estimation intuitive. Une erreur ou une omission peut modifier la cotisation et, selon sa nature et les circonstances, avoir des conséquences sur l’indemnisation.
Le capital mobilier mérite un inventaire pièce par pièce. Additionner les vêtements, la literie, les appareils, les livres et le petit équipement donne souvent un montant supérieur à celui retenu spontanément.
Camille et Samir peuvent photographier leurs pièces et conserver les factures disponibles dans un espace sécurisé. Les justificatifs utiles ne se limitent pas aux factures : photographies, relevés, certificats ou expertises peuvent contribuer à établir l’existence et la valeur des biens.
Comparer à garanties équivalentes
Deux offres au même tarif ne financent pas nécessairement la même protection. Une franchise plus élevée, un relogement plus court ou une couverture réduite des dépendances peuvent expliquer un prix attractif.
Un comparateur d’assurance habitation facilite le premier tri, à condition de renseigner des données identiques et d’examiner ensuite les documents contractuels. Le tableau des garanties, les conditions générales et les conditions particulières doivent être lus ensemble.
- Responsabilités assurées : contrôler les personnes, les animaux et les activités couverts.
- Biens protégés : vérifier logement, dépendances, équipements fixes et mobilier.
- Indemnisation : comparer franchises, vétusté, plafonds et conditions de remplacement.
- Continuité d’usage : examiner hébergement, gardiennage, assistance et durée des prestations.
- Évolution du risque : demander comment déclarer travaux, nouveaux occupants ou changement d’usage.
Pour un bailleur, la perte de loyers après un sinistre garanti ne doit pas être confondue avec une assurance contre les loyers impayés. Les causes couvertes et les conditions d’intervention diffèrent, même si les deux protections concernent les revenus locatifs.
Après un dommage : protéger, documenter et déclarer
La première action consiste à protéger les personnes et à limiter l’aggravation sans prendre de risque. Fermer l’arrivée d’eau, prévenir le voisin ou faire intervenir un professionnel en urgence peut être nécessaire ; les dépenses engagées doivent être justifiées.
Avant de jeter les biens endommagés ou de lancer une remise en état définitive, il faut documenter les dégâts et contacter l’assureur. Les mesures conservatoires urgentes ne se confondent pas avec une rénovation complète qui ferait disparaître les preuves.
Le délai contractuel de déclaration ne peut généralement pas être inférieur à cinq jours ouvrés, ramenés à deux jours ouvrés pour le vol. Pour les catastrophes naturelles, le délai est de trente jours après la publication de l’arrêté de reconnaissance au Journal officiel.
Un retard ne supprime pas automatiquement le droit à indemnisation : les conditions légales et contractuelles d’une éventuelle déchéance doivent être réunies. Le plus sûr reste de déclarer rapidement, même lorsque le chiffrage ou la recherche de responsabilité ne sont pas terminés.
Un constat amiable de dégât des eaux peut faciliter les échanges, mais son absence ne doit pas retarder la déclaration. Un dossier utile décrit les faits, conserve les preuves et distingue clairement les dépenses urgentes des réparations définitives.
La responsabilité civile est-elle toujours incluse dans l’assurance habitation ?
Elle figure généralement dans une multirisque habitation, mais son périmètre varie. Il faut distinguer les responsabilités liées au logement, les risques locatifs et la responsabilité civile vie privée, puis vérifier les personnes et activités assurées.
Une responsabilité civile seule suffit-elle pour louer un appartement ?
Une simple responsabilité civile vie privée ne remplace pas l’assurance des risques locatifs exigée pour les baux d’habitation concernés. Cette couverture minimale ne protège pas nécessairement les meubles du locataire ni tous les dommages causés aux voisins.
Qui paie lorsqu’une fuite endommage le logement du voisin ?
La prise en charge dépend de l’origine de la fuite, des responsabilités et des garanties des contrats concernés. Les assureurs peuvent organiser la gestion du sinistre au moyen de conventions, sans que celles-ci modifient les responsabilités légales.
Faut-il déclarer une pompe à chaleur ou des panneaux solaires à son assureur ?
Il faut signaler ces équipements et faire confirmer leur couverture. Leur emplacement, leur valeur, leur intégration au bâtiment et les risques assurés peuvent nécessiter une adaptation du contrat.
Une attestation prouve-t-elle que tous les accidents sont couverts ?
Non. Elle atteste une couverture dans le périmètre qu’elle indique, mais ne remplace pas les conditions du contrat. Les exclusions, franchises, plafonds et personnes assurées doivent être vérifiés dans les documents contractuels.